
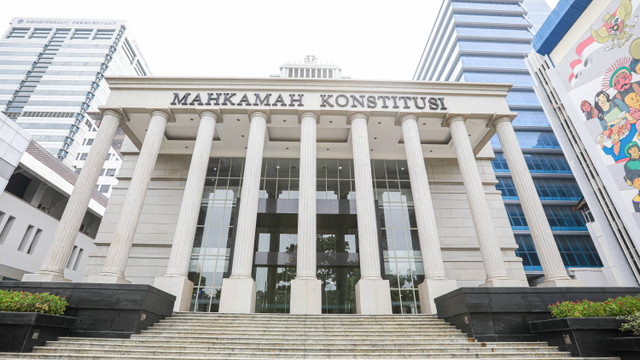
RELUNG.ID – Mahkamah Konstitusi (MK) mengingatkan Direktorat Jenderal Pajak (DJP) agar tidak menggunakan alasan kerahasiaan jabatan untuk membatasi akses wajib pajak terhadap informasi pemeriksaan pajak yang menyangkut dirinya sendiri.
MK menegaskan, wajib pajak maupun kuasa yang mendapat mandat secara sah berhak memperoleh informasi secara luas mengenai proses pemeriksaan pajak.
Ketentuan kerahasiaan jabatan dalam Pasal 34 ayat (1) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) tidak boleh dijadikan alasan untuk menutup seluruh akses tersebut.
Penegasan itu tertuang dalam pertimbangan Putusan MK Nomor 211/PUU-XXIII/2025 terkait pengujian materiil Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP).
Dalam pertimbangannya, MK menjelaskan bahwa ketentuan Pasal 34 ayat (1) UU KUP pada dasarnya mengatur kewajiban pejabat pajak menjaga kerahasiaan informasi yang diketahui atau diberitahukan wajib pajak dalam menjalankan tugasnya.
Artinya, ketentuan tersebut bertujuan melindungi informasi wajib pajak, bukan justru menjadikan pemilik informasi kehilangan hak untuk mengakses data perpajakannya sendiri.
“Menurut Mahkamah DJP yang dianggap menutup akses data pada saat Pemohon menjalankan tugasnya sebagai kuasa wajib pajak, seharusnya tidak boleh terjadi,” demikian pertimbangan MK dalam putusan yang dibacakan Kamis (12/11/2026).
MK menegaskan, sepanjang kuasa wajib pajak memiliki kewenangan yang sah untuk mewakili kepentingan kliennya, petugas pajak harus memberikan akses terhadap informasi pemeriksaan.
Hak tersebut mencakup informasi sejak penyampaian Surat Pemberitahuan Hasil Pemeriksaan (SPHP) hingga pembahasan akhir hasil pemeriksaan. Bahkan, petugas pajak berkewajiban menyampaikan data dan informasi yang relevan dengan proses pemeriksaan.
MK juga memberikan penjelasan mengenai frasa ‘pihak lain’ dalam Pasal 34 ayat (1) UU KUP. Secara gramatikal, frasa tersebut merujuk pada subjek di luar lingkup pejabat yang memiliki kewenangan mengelola, menggunakan, dan menjaga kerahasiaan data wajib pajak.
Dengan demikian, wajib pajak tidak bisa dikategorikan sebagai pihak lain yang dilarang mengakses informasi mengenai kewajiban perpajakannya sendiri.
Meski memberikan penegasan mengenai hak akses informasi, MK membedakan persoalan tersebut dengan permintaan perekaman audio visual maupun siaran langsung selama pemeriksaan pajak.
Menurut MK, peraturan perundang-undangan di bidang perpajakan belum mengatur secara tegas hak wajib pajak untuk melakukan perekaman audio visual maupun live streaming selama proses pemeriksaan.
Karena itu, aktivitas perekaman maupun siaran langsung bukan bagian yang secara khusus diatur dalam mekanisme pemeriksaan pajak. Persoalan larangan perekaman yang dialami pemohon dinilai berkaitan dengan implementasi peraturan pelaksana, bukan konstitusionalitas Pasal 34 UU KUP.
Kendati demikian, MK mengingatkan DJP agar tidak menggeneralisasi larangan dengan menggunakan pasal kerahasiaan jabatan untuk menutup seluruh informasi pemeriksaan.
MK juga menekankan pentingnya perlakuan yang sama terhadap seluruh wajib pajak maupun kuasa wajib pajak agar tidak terjadi diskriminasi dalam pemberian akses informasi.
Sebagai informasi, perkara ini diajukan Fungsiawan yang mempersoalkan pemaknaan Pasal 34 ayat (1) UU KUP. Pemohon menilai ketentuan tersebut digunakan sebagai dasar untuk melarang wajib pajak maupun kuasanya melakukan perekaman audio visual ketika menjalani pemeriksaan di kantor pajak.
Pemohon meminta MK memberikan batasan konstitusional terhadap frasa ‘setiap pejabat’, ‘pihak lain’, dan ‘segala sesuatu’ dalam pasal tersebut.
Namun, dalam amar putusannya, MK menolak permohonan pemohon untuk seluruhnya. Mahkamah menilai ketiga frasa yang diuji tidak bertentangan dengan prinsip negara hukum, kepastian hukum, persamaan di hadapan hukum, serta hak memperoleh informasi sebagaimana dijamin UUD 1945. (LWM)
